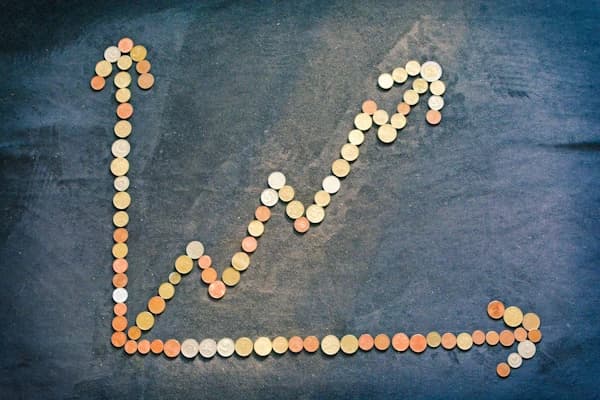Cum se calculează dobânda zilnică la un împrumut rapid
Pe scurt: dobânda zilnică se calculează înmulțind suma împrumutată cu rata zilnică a dobânzii și cu numărul de zile de utilizare a banilor. Pentru a afla costul real al unui împrumut rapid, trebuie să verifici și DAE, valoarea totală de rambursat și data scadentă.
 HoraCredit Finance Team8 min de citit
Pe scurt
Dobânda zilnică se calculează înmulțind suma împrumutată cu rata pe zi și cu numărul de zile în care ții banii. Adaugi rezultatul la sumă și ai totalul de plată. În exemplul reprezentativ HoraCredit, o tranșă de 1 000 de lei la o dobândă fixă de 1%/zi costă 10 lei pe zi, iar DAE de 3 109,82% e calculată pentru o tranșă de 98 de zile.
Dobânda zilnică reprezintă unul dintre principalele elemente care influențează costul unui împrumut rapid. Dacă știi suma împrumutată, rata zilnică a dobânzii și numărul de zile pentru care utilizezi banii, poți estima cât vei avea de plătit.
De exemplu, pentru un împrumut de 1.000 lei, cu o dobândă simplă de 1% pe zi și o perioadă de 10 zile, dobânda acumulată este de 100 lei. În absența altor costuri, suma totală de rambursat va fi de 1.100 lei.
Totuși, calculul poate fi diferit dacă se aplică reduceri promoționale, rambursări parțiale sau alte condiții contractuale. De aceea, este important să verifici oferta individuală înainte de a solicita un credit.
Care este formula dobânzii zilnice?
Dobânda zilnică este dobânda calculată pentru fiecare zi în care utilizezi banii împrumutați.
Dobânda totală = Suma împrumutată × Rata zilnică × Numărul de zilebold text
Pentru a aplica formula corect, rata dobânzii trebuie transformată din procent în număr zecimal. De exemplu, 0,5% devine 0,005, iar 1% devine 0,01.
Valoarea dobânzii depinde de trei factori principali:
Suma împrumutată: valoarea asupra căreia se calculează dobânda.
Rata zilnică a dobânzii: procentul aplicabil conform contractului.
Perioada de utilizare: numărul de zile pentru care se datorează dobândă.
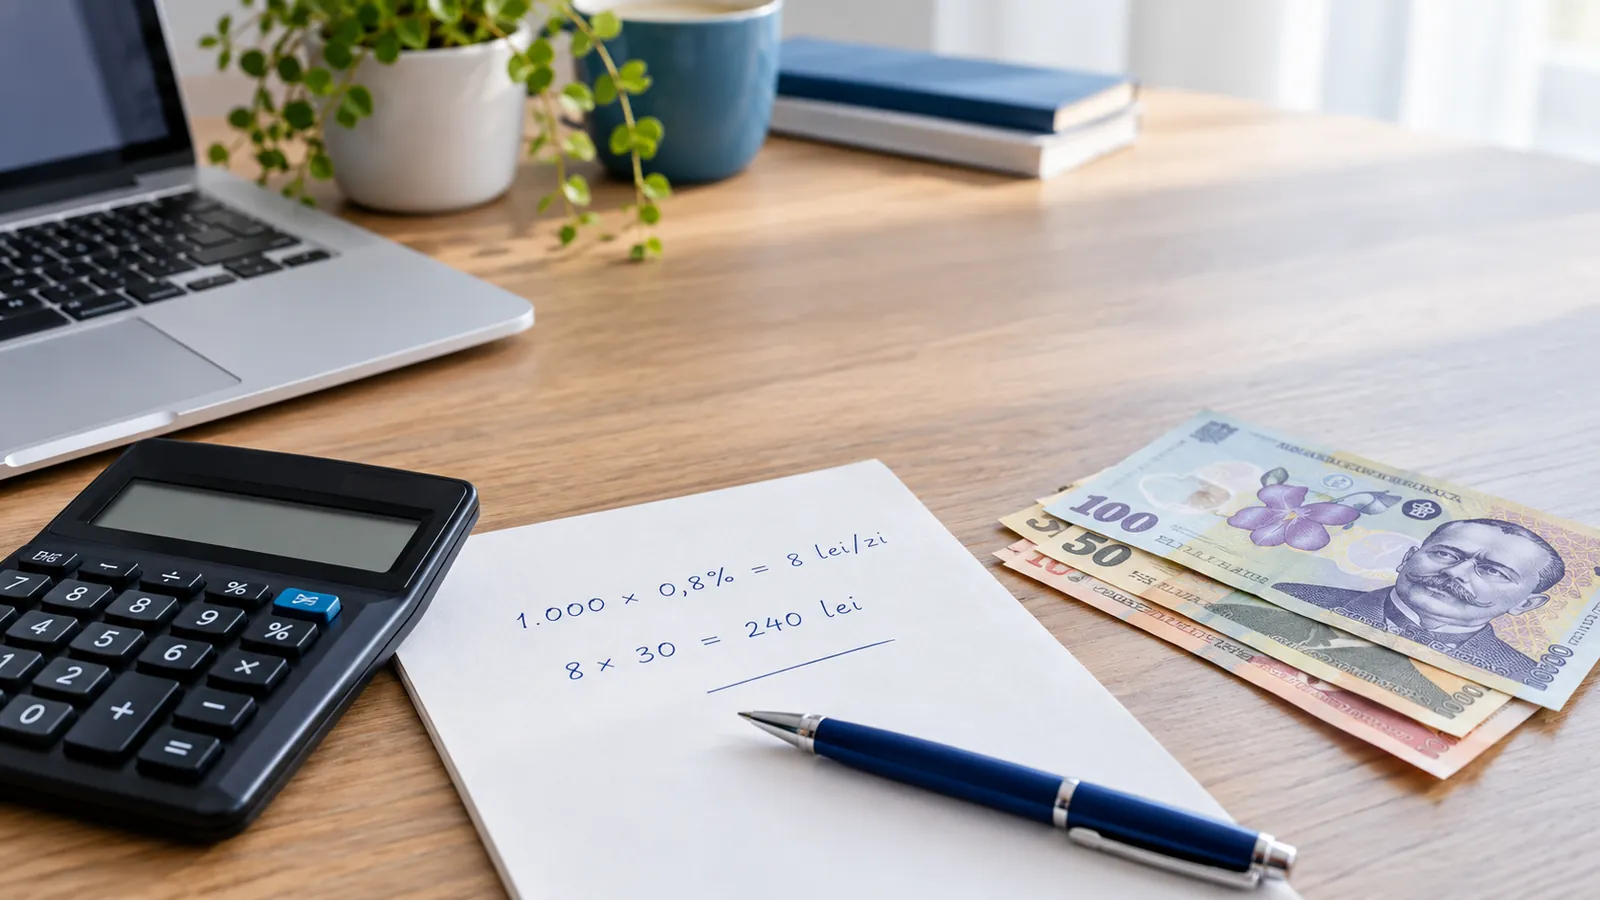
De exemplu, pentru un împrumut de 1.000 lei, cu o dobândă simplă de 0,5% pe zi, utilizat timp de 10 zile, calculul este:
1.000 × 0,005 × 10 = 50 lei
Astfel, dobânda acumulată este de 50 lei, iar suma totală de rambursat este de 1.050 lei, dacă nu există alte costuri.
Formula prezentată este valabilă pentru calculul dobânzii simple. În cazul rambursărilor parțiale, al ofertelor promoționale sau al produselor cu reguli specifice de calcul, valoarea dobânzii poate fi diferită. De aceea, este important să verifici condițiile contractuale și suma totală plătibilă.
De unde vin cei 10 lei pe zi din exemplul de 1 000 de lei?
Exemplul reprezentativ al liniei de credit HoraCredit pornește de la o tranșă de 1.000 lei, utilizată pe o perioadă de 98 de zile, cu o dobândă fixă de 1% pe zi.
Dobânda zilnică se calculează aplicând procentul de 1% la suma utilizată:
1.000 lei × 1% = 10 lei pe zi
Aceasta este dobânda aferentă fiecărei zile în care soldul utilizat rămâne de 1.000 lei. Dacă rambursezi parțial suma împrumutată, calculul dobânzii poate fi influențat de soldul rămas, conform condițiilor contractuale.
În exemplul reprezentativ HoraCredit, rambursarea integrală după 14 zile presupune o valoare totală plătibilă de 1.155 lei. Dacă sunt achitate doar sumele minime la cele șapte scadențe, valoarea totală plătibilă ajunge la 1.936 lei, iar DAE este de 3.109,82%.
Aceste valori ilustrează importanța perioadei de utilizare și a modalității de rambursare în determinarea costului total al creditului.
Dobânda zilnică și DAE nu reprezintă același indicator. Dobânda zilnică arată rata aplicabilă pentru o zi, în timp ce DAE exprimă costul total anualizat al creditului. Pentru mai multe detalii, consultă informațiile despre dobânda anuală efectivă (DAE).
De ce DAE de 3 109,82% nu e același lucru cu dobânda pe zi?
Dobânda zilnică și dobânda anuală efectivă (DAE) sunt doi indicatori diferiți ai costului unui credit. Dobânda zilnică arată procentul aplicat pentru fiecare zi de utilizare a banilor, în timp ce DAE exprimă costul total al creditului sub forma unui procent anual, incluzând dobânda și celelalte costuri prevăzute de legislație.
În exemplul reprezentativ HoraCredit, DAE este de 3.109,82% (date actuale la 14 octombrie 2026), pentru o tranșă dintr-o linie de credit cu o perioadă de 98 de zile și o dobândă fixă de 1% pe zi.
Valoarea ridicată a DAE se explică prin faptul că acest indicator exprimă costurile creditului pe o bază anuală, chiar dacă perioada de creditare este mai scurtă. Calculul ține cont de valoarea creditului, costurile aplicabile și calendarul rambursărilor.
DAE de 3.109,82% nu înseamnă că împrumutatul trebuie să achite acest procent din suma primită. Valoarea efectivă de rambursat este cea stabilită conform condițiilor contractuale și calendarului de plată.
DAE este utilă în special pentru compararea ofertelor de credit cu valori, perioade și structuri de rambursare similare. Pentru a afla cât trebuie să plătești efectiv, verifică valoarea totală plătibilă și data scadentă.
Pentru mai multe informații despre modul de calcul, consultă explicațiile HoraCredit privind dobânda anuală efectivă (DAE).
Ce cifră compari între creditori, rata pe zi sau totalul de plată?
Atunci când compari mai multe oferte de împrumut rapid, nu este suficient să verifici doar rata zilnică a dobânzii. Pentru a evalua corect costul unui credit, trebuie să analizezi DAE, valoarea totală plătibilă și perioada de rambursare.
Rata zilnică arată procentul dobânzii aplicabil pentru o zi, însă nu reflectă întotdeauna toate costurile creditului. De exemplu, o ofertă cu o dobândă promoțională redusă pentru primele zile poate avea un cost diferit după expirarea perioadei promoționale.
Pentru o comparație relevantă, utilizează aceeași sumă împrumutată și aceeași perioadă de rambursare. Verifică următoarele informații:
Dobânda zilnică: rata aplicabilă și condițiile în care aceasta poate fi modificată.
DAE: costul total anualizat, util pentru compararea ofertelor cu caracteristici similare.
Valoarea totală plătibilă: suma pe care trebuie să o rambursezi conform condițiilor contractuale.
Data scadentă: termenul până la care trebuie efectuată rambursarea.
Condițiile promoționale: perioada de valabilitate și cerințele pentru păstrarea reducerilor.
La HoraCredit, informațiile despre dobândă, DAE și valoarea totală plătibilă sunt prezentate în documentele contractuale înainte de acceptarea creditului.
Pentru a lua o decizie informată, compară costul total al ofertelor în condiții echivalente și asigură-te că poți respecta termenul de rambursare.
Ce se întâmplă cu dobânda dacă ții tranșa mai mult?
Cu cât utilizezi mai mult timp suma împrumutată, cu atât dobânda acumulată poate fi mai mare. În cazul unui credit cu dobândă simplă și sold constant, fiecare zi suplimentară contribuie la creșterea costului total.
La linia de credit HoraCredit, fiecare tranșă poate fi utilizată pentru o perioadă de maximum 98 de zile, cu scadențe succesive la intervale de 14 zile. La fiecare scadență trebuie achitată o sumă minimă reprezentând 1,5% din tranșă, la care se adaugă dobânda datorată, conform condițiilor contractuale.
De exemplu, pentru o tranșă de 1.000 lei, cu o dobândă de 1% pe zi și un sold constant, dobânda acumulată este de 10 lei pentru fiecare zi de utilizare. Astfel, pentru 10 zile dobânda ar fi de 100 lei, iar pentru 20 de zile ar ajunge la 200 lei, în absența rambursărilor parțiale sau a altor condiții care modifică calculul.
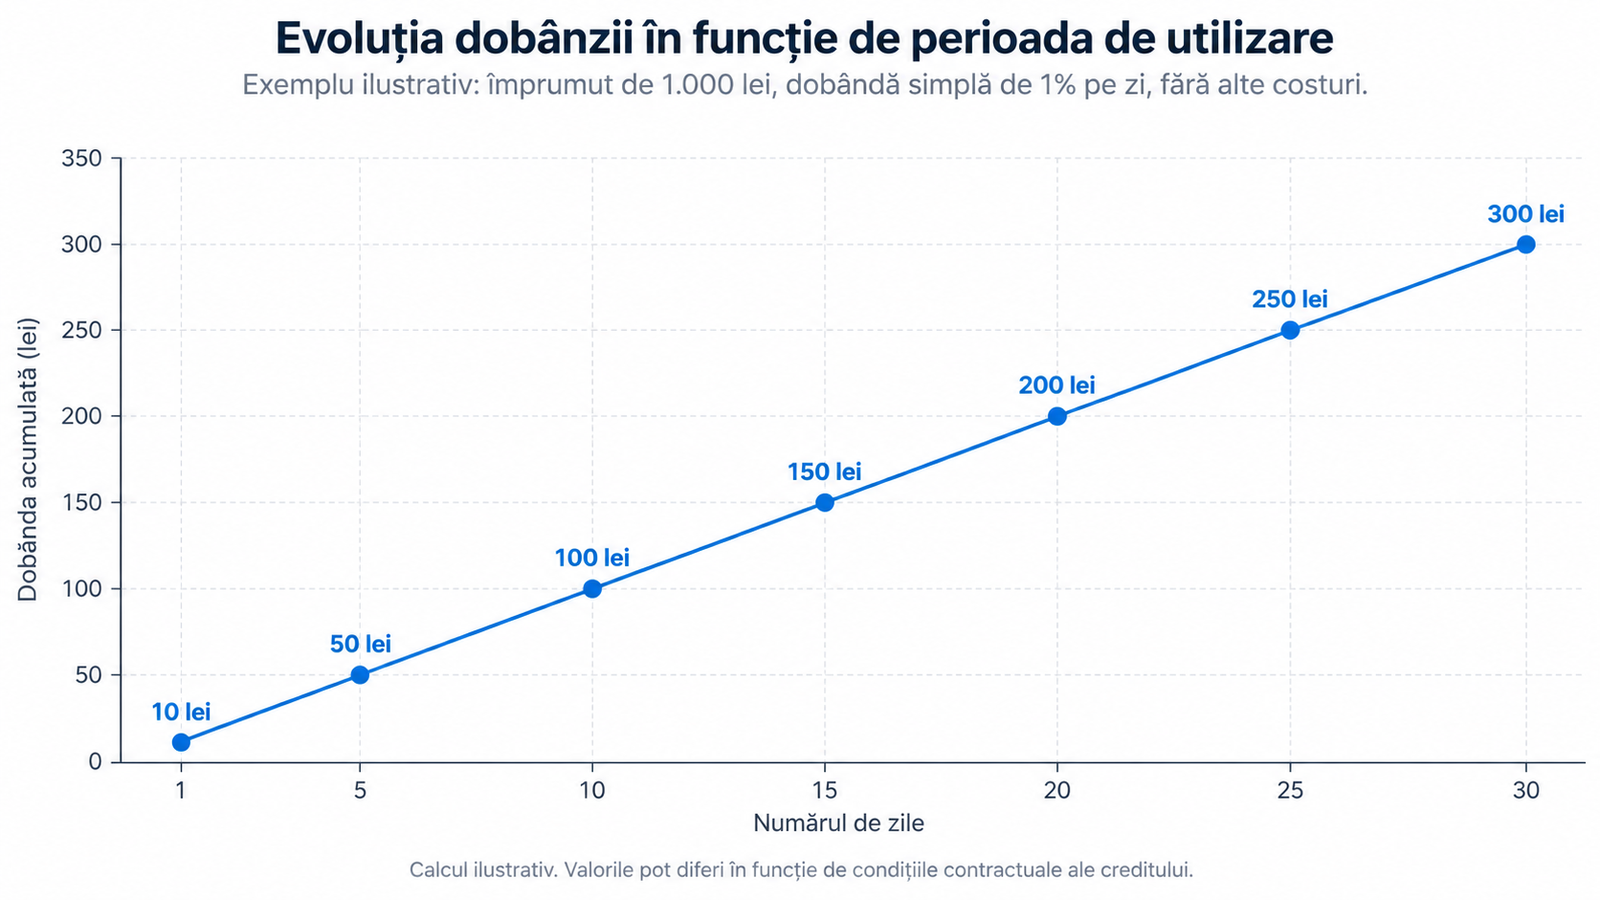
Graficul arată că, pentru un împrumut cu dobândă simplă de 1% pe zi și un sold constant de 1.000 lei, dobânda acumulată crește cu 10 lei pentru fiecare zi suplimentară. În practică, suma efectivă poate fi diferită în funcție de rambursările efectuate, condițiile promoționale și prevederile contractuale.
Rambursările parțiale pot influența dobânda acumulată ulterior, deoarece aceasta se calculează în funcție de condițiile contractuale și de soldul utilizat.
Dacă observi că nu vei putea efectua plata la scadență, este recomandat să contactezi creditorul din timp. Întârzierea poate genera costuri suplimentare și alte consecințe prevăzute în contract.
În cazul dificultăților financiare, este util să înțelegi ce înseamnă eșalonarea la plată și când poate fi solicitată. Aceasta presupune reorganizarea obligațiilor de plată, în condițiile acceptate de creditor.
Pentru informații suplimentare despre perioadele de utilizare și rambursare, consultă condițiile împrumuturilor HoraCredit.
Ce cifre verifici înainte să apeși Aplică acum?
Înainte de a solicita un împrumut rapid, este important să verifici nu doar suma disponibilă, ci și condițiile de creditare și costul total al rambursării.
Cele mai importante informații sunt suma împrumutată, rata dobânzii, DAE, valoarea totală plătibilă și data scadentă. Acestea te ajută să înțelegi obligațiile financiare și să evaluezi dacă poți rambursa creditul la termen.
Pentru o imagine mai clară, iată principalele informații despre produsele și condițiile HoraCredit:
| Ce verifici | Cifra la HoraCredit |
|---|---|
| Suma disponibilă | de la 100 lei până la 5 000 lei |
| Exemplu reprezentativ | tranșă de 1 000 lei, 98 de zile, dobândă fixă 1%/zi |
| Total de plată în exemplu | 1 155 lei rambursată integral după 14 zile; 1 936 lei cu suma minimă la cele 7 scadențe |
| DAE în exemplu | 3 109,82% |
| Timp până la bani pe card | După aprobarea cererii |
| Condiții de bază | Vârsta între 18 și 75 de ani, cetățenie română și domiciliu în România, venit stabil și verificabil, cont bancar în România |
Datele exemplului reprezentativ sunt actualizate la 14 octombrie 2026. Condițiile exacte ale creditului sunt cele prezentate în oferta individuală și în documentele contractuale.
În România, costurile creditelor acordate de instituțiile financiare nebancare (IFN) sunt reglementate prin Legea nr. 243/2024. Potrivit informațiilor publicate de AGERPRES, pe baza comunicatului ANPC, pentru creditele de consum de până la 5.000 lei care intră sub incidența legii, costul total al creditării nu poate depăși 1% pe zi, iar valoarea totală plătibilă nu poate depăși dublul valorii creditului.
Procesul de solicitare se desfășoară online, iar verificarea identității se realizează prin identificare video, folosind cartea de identitate.
Evaluarea bonității include verificarea veniturilor și a istoricului de credit prin consultarea informațiilor relevante de la ANAF și Biroul de Credit, în condițiile legale aplicabile și pe baza acordurilor necesare.
Împrumutul nu necesită ipotecă sau alte garanții materiale. Totuși, îndeplinirea condițiilor de eligibilitate nu garantează aprobarea cererii.
Înainte de a accepta oferta, compară valoarea totală plătibilă cu bugetul disponibil și verifică dacă poți respecta data scadentă.
Pentru informații suplimentare despre procesul de solicitare și documentele necesare, consultă ghidul HoraCredit despre condițiile pentru obținerea unui împrumut online cu buletinul.
Cum faci calculul singur, în două minute?
Pentru a estima costul dobânzii zilnice, ai nevoie de trei informații: suma împrumutată, rata zilnică a dobânzii și numărul de zile pentru care utilizezi banii.
În cazul unui credit cu dobândă simplă și sold constant, urmează acești pași:
Identifică suma împrumutată și rata zilnică prevăzută în ofertă.
Transformă procentul în număr zecimal. De exemplu, 1% devine 0,01.
Înmulțește suma cu rata zilnică și numărul de zile pentru a calcula dobânda acumulată.
Adaugă dobânda la suma împrumutată pentru a estima totalul de rambursat, dacă nu există alte costuri.
Compară rezultatul cu valoarea totală plătibilă din ofertă și verifică eventualele diferențe.
Dacă valorile nu coincid, diferența poate proveni din condiții promoționale, comisioane, rambursări parțiale sau reguli contractuale de calcul. Solicită explicații creditorului înainte de a accepta oferta.
La HoraCredit, informațiile despre dobândă, DAE, valoarea totală plătibilă și termenele de rambursare sunt prezentate în documentele contractuale. Pentru clarificări, poți contacta echipa de asistență a companiei.
Calculul dobânzii zilnice este un prim pas pentru evaluarea unui împrumut rapid, dar nu înlocuiește verificarea costului total al creditului. Înainte de a lua o decizie, analizează condițiile contractuale, data scadentă și capacitatea ta de rambursare.
Consultă HoraCredit.ro pentru informații despre produsele de credit disponibile și condițiile aplicabile.
Întrebări frecvente
- Dobânda zilnică se calculează și în weekend sau în zilele de sărbătoare?
- Da, dacă dobânda este calculată pentru fiecare zi calendaristică de utilizare a creditului, aceasta se acumulează și în weekend sau în zilele de sărbătoare legală. Modul exact de calcul și regulile privind scadențele sunt stabilite în contractul de credit.
- Dobânda zilnică se aplică la suma inițială sau la soldul rămas?
- Depinde de condițiile contractuale. Dacă dobânda se calculează la soldul utilizat, rambursarea unei părți din principal poate reduce valoarea dobânzii acumulate ulterior. Pentru un calcul corect, verifică baza de calcul prevăzută în contract.
- Ce se întâmplă cu dobânda dacă rambursez creditul anticipat?
- Rambursarea anticipată poate reduce costul total al creditului pentru perioada rămasă, potrivit legislației și condițiilor contractuale aplicabile. Înainte de rambursare, verifică suma datorată și eventualele condiții ale ofertelor promoționale.
- Există o diferență între dobânda zilnică fixă și cea variabilă?
- Da. Dobânda fixă rămâne neschimbată pe perioada pentru care a fost stabilită contractual. Dobânda variabilă se poate modifica în funcție de criteriile și condițiile prevăzute în contract, ceea ce poate influența costul creditului.
- Cum pot verifica dacă dobânda zilnică a fost calculată corect?
- Verifică suma asupra căreia se aplică dobânda, rata zilnică, numărul de zile și eventualele rambursări efectuate. Compară rezultatul cu informațiile din contract și cu situația plăților. Dacă există diferențe, solicită creditorului o explicație detaliată a calculului.
Citește și
Ce înseamnă gradul de îndatorare și cum se calculează: limite, formule și exemple în 2026
Vrei să aplici pentru un credit și ai auzit de gradul de îndatorare, dar nu știi exact cum se calculează sau dacă te încadrezi în limita admisă. Poate o bancă sau un IFN ți-a comunicat deja că nu te califici din cauza acestui indicator — și vrei să înțelegi de ce.
· 10 min de citit
Ce este Centrala Riscului de Credit (CRC) și cum îți afectează istoricul de credit
Află ce este Centrala Riscului de Credit, ce date conține, cum diferă de Biroul de Credit și cum poți contesta sau șterge informații eronate
· 11 min de citit
Cum să scapi de datorii: soluții eficiente și ajutor pentru achitarea lor
Datoriile care se acumulează din mai multe direcții — un card de credit, o rată la un electrocasnic, poate un împrumut de la cineva apropiat — creează o presiune greu de gestionat doar cu bunăvoință și intenții bune.
· 8 min de citit
Ce înseamnă bonitatea financiară și cum influențează aprobarea unui credit IFN
Descoperă ce este bonitatea financiară, cum se calculează și ce poți face pentru a-ți crește șansele de aprobare la un credit IFN
· 10 min de citit